Detectar facturas duplicadas antes de que provoquen un registro o un pago incorrecto exige comprobar los datos de la factura y no simplemente el archivo que la contiene. Una misma factura puede llegar por correo electrónico y días después como una copia escaneada con otro nombre completamente diferente.
El control consiste en extraer determinados campos, normalizarlos, compararlos con las facturas ya procesadas y generar una alerta cuando aparece una coincidencia relevante.
La clave está en definir correctamente qué se compara y qué ocurre cuando el sistema encuentra una posible duplicidad. Una coincidencia debe provocar una comprobación, no necesariamente el rechazo automático del documento.
Por qué llegan facturas duplicadas a una empresa
El problema suele comenzar antes de introducir la factura en el sistema contable. Una misma factura puede entrar por diferentes canales o ser procesada por personas que desconocen que otro compañero ya la ha registrado.
Entre las situaciones habituales están:
- El proveedor reenvía una factura porque cree que no se ha recibido.
- Una factura llega a varios buzones de correo electrónico.
- El documento se recibe digitalmente y después vuelve a entrar escaneado en papel.
- Dos personas descargan y procesan la misma factura.
- Un departamento reenvía a administración un documento que ya había llegado directamente.
- Las facturas proceden de correo electrónico, carpetas compartidas, portales o documentos físicos sin un control común.
El riesgo aumenta cuando todos esos canales terminan alimentando el mismo proceso sin una referencia única que permita saber qué documentos ya han sido registrados.
Qué datos comparar para detectar facturas duplicadas
El nombre del proveedor o el importe por separado no bastan para identificar con seguridad una factura. Lo habitual es combinar varios campos relevantes.
- Proveedor: permite limitar la comparación a documentos del mismo emisor.
- Número de factura: suele ser uno de los identificadores principales.
- Fecha de factura: ayuda a reforzar la comprobación.
- Importe: aporta una referencia económica adicional.
Dependiendo del proceso y de los documentos disponibles pueden utilizarse otros datos, pero añadir más campos no significa necesariamente mejorar la detección.
Aviso estratégico
Comparar pocos datos puede señalar como duplicadas facturas distintas. Exigir que todos los campos coincidan exactamente puede dejar pasar una copia de la misma factura si contiene un error de lectura.
Por qué el nombre del PDF no permite identificar una factura duplicada
El nombre del archivo no identifica necesariamente el documento que contiene.
Una misma factura podría recibirse con cualquiera de estos nombres:
- Factura_1847.pdf
- Factura_septiembre.pdf
- documento.pdf
- Scan0042.pdf
Para un sistema basado únicamente en nombres serían cuatro archivos distintos. Desde el punto de vista administrativo, sin embargo, podrían representar exactamente la misma obligación de pago.
También puede ocurrir lo contrario: dos proveedores pueden generar archivos llamados simplemente factura.pdf sin que exista ninguna relación entre ellos.
El duplicado debe identificarse por los datos de la factura, no por el nombre del archivo.
Cómo detectar facturas duplicadas con OCR y reglas de validación
Cuando las facturas llegan en PDF o como documentos escaneados, el OCR y las herramientas de procesamiento documental pueden utilizarse para obtener automáticamente los campos necesarios para realizar la comparación.
Un flujo simplificado puede seguir estos pasos:
- Recibir la factura.
- Extraer proveedor, número, fecha e importe.
- Normalizar los valores obtenidos.
- Consultar las facturas procesadas anteriormente.
- Aplicar las reglas de comparación.
- Generar una excepción si existe una posible duplicidad.
- Continuar el circuito si no se detectan incidencias.
El OCR resuelve principalmente la extracción. La decisión sobre si existe un posible duplicado corresponde a las reglas aplicadas posteriormente sobre esos datos.
Por qué hay que normalizar los datos antes de compararlos
La misma información puede aparecer representada de distintas maneras.
Por ejemplo, un número de factura podría recibirse como:
- F-2026-1847
- F20261847
- F 2026 1847
Si la regla exige comparar literalmente las cadenas de texto, podría interpretar esas variantes como números distintos aunque correspondan al mismo documento.
Por ese motivo puede ser necesario eliminar determinados separadores, homogeneizar formatos de fecha o establecer criterios comunes para otros campos antes de realizar la comparación.
La normalización no modifica la factura original. Crea una representación coherente de los datos para poder compararlos.
Cómo gestionar coincidencias, abonos y facturas rectificativas
Encontrar datos coincidentes no significa automáticamente que pueda eliminarse el documento.
Conviene diferenciar entre varias situaciones:
- Duplicado muy probable: coinciden el proveedor, el número de factura y otros datos relevantes.
- Posible duplicado: varios campos coinciden, pero existe alguna diferencia que necesita revisión.
- Documento relacionado: puede tratarse de un abono, una factura rectificativa u otro documento vinculado a una operación anterior.
Cuando aparece una coincidencia, el documento puede salir temporalmente del circuito automático y quedar pendiente de comprobación.
La persona que lo revise debería poder saber qué ha provocado la alerta. Por ejemplo:
Mismo proveedor + mismo número de factura + mismo importe.
Esto permite concentrar la intervención humana en las excepciones en lugar de obligar a revisar manualmente todas las facturas.
También evita un error habitual: configurar el sistema para eliminar o rechazar automáticamente cualquier documento similar a otro anterior.
Ejemplo práctico: la misma factura llega dos veces por canales distintos
Supongamos un ejemplo hipotético con el proveedor Suministros Delta.
Administración recibe por correo electrónico un documento llamado Factura_septiembre.pdf con estos datos:
- Proveedor: Suministros Delta
- Número de factura: F-2026-1847
- Fecha: 15/09/2026
- Importe: 1.482,25 €
- Canal: correo electrónico
El documento se procesa y sus datos quedan registrados.
Cuatro días después llega a administración una copia en papel de la misma factura. Se escanea y se genera un archivo llamado Scan0042.pdf.
La segunda entrada contiene:
- Proveedor: Suministros Delta
- Número de factura: F-2026-1847
- Fecha: 15/09/2026
- Importe: 1.482,25 €
- Canal: documento escaneado
Los archivos y los canales de entrada son diferentes, pero los datos relevantes coinciden.
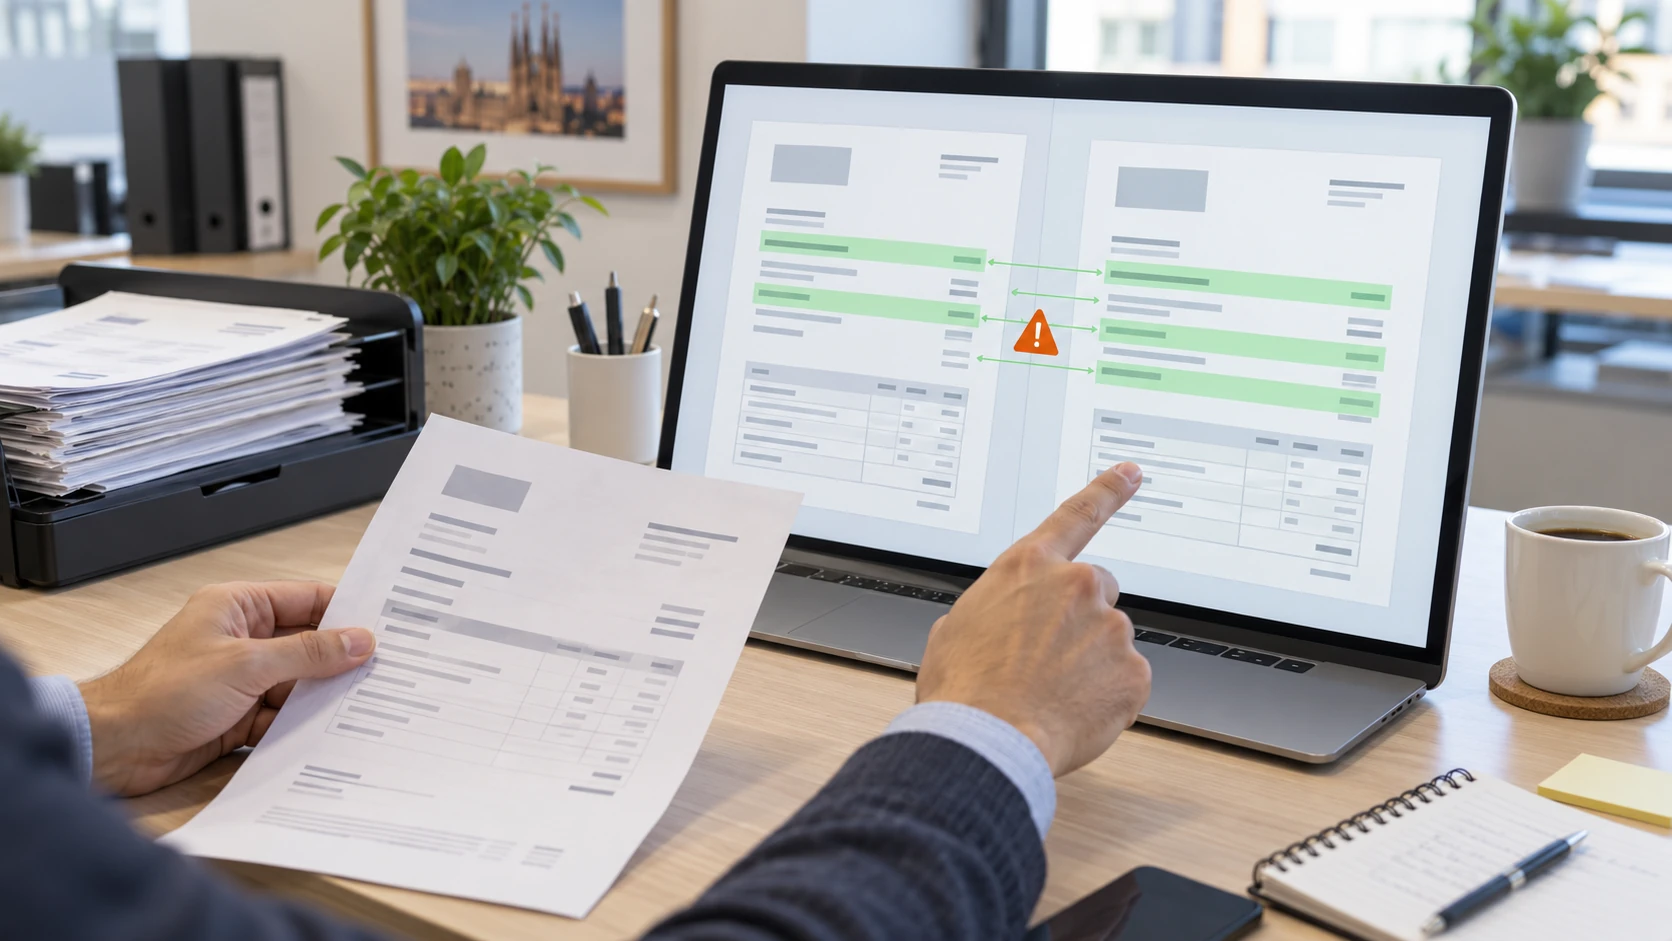
El sistema puede localizar la factura procesada anteriormente y generar una alerta con el motivo:
Mismo proveedor, mismo número de factura, misma fecha e mismo importe que un documento procesado anteriormente.
Administración comprueba ambos documentos y confirma que se trata de la misma factura.
El valor del control no está en reconocer que Factura_septiembre.pdf y Scan0042.pdf se parecen. Está en identificar que ambos documentos representan la misma operación.
Dónde situar el control de duplicados en el circuito de facturas
No existe una única arquitectura válida para todas las empresas. El punto adecuado dependerá del ERP, del sistema contable, de los canales de entrada y del proceso de aprobación existente.
Una posibilidad es realizar el control antes de que la factura llegue a aprobación o se envíe al ERP:
Recepción → extracción → validación → detección de duplicados → aprobación → ERP.
Esta configuración permite detener posibles duplicados antes de que avancen hacia etapas posteriores.
En otros entornos puede tener sentido consultar directamente el ERP para comprobar si ese proveedor y número de factura ya están registrados.
También pueden existir sistemas donde parte de la validación se realice dentro del propio ERP.
La cuestión importante no es imponer una posición concreta, sino asegurar que existe un punto de control antes de que una duplicidad pueda convertirse en una contabilización o un pago incorrecto.
Cuándo basta con mejorar el procedimiento interno
No siempre hace falta implantar una plataforma adicional.
Si la empresa recibe pocas facturas, dispone de un único canal de entrada y una misma persona controla todo el proceso, determinadas medidas organizativas pueden ser suficientes.
Por ejemplo:
- Centralizar las facturas en un único buzón.
- Definir quién tiene responsabilidad sobre el registro.
- Evitar que varios departamentos procesen directamente documentos de proveedores.
- Comprobar en el sistema si una factura ya existe antes de registrarla.
Si el problema procede principalmente de que dos personas realizan la misma tarea sin saber qué ha hecho la otra, conviene solucionar primero esa falta de coordinación.
Cuándo tiene sentido automatizar la detección de facturas duplicadas
La automatización empieza a aportar más valor cuando realizar estas comprobaciones manualmente supone una carga relevante o el proceso tiene demasiados puntos de entrada.
Algunas señales son:
- Las facturas llegan por distintos canales.
- Intervienen varias personas o departamentos.
- Existe un volumen documental difícil de comprobar manualmente.
- Se repiten tareas de descarga, clasificación e introducción de datos.
- Los empleados necesitan consultar continuamente si una factura ya está registrada.
- Existen varios niveles de aprobación.
- Es necesario intercambiar información con un ERP u otros sistemas.
En estas situaciones puede tener sentido analizar no solo la detección de duplicados, sino todo el proceso de recepción, extracción, validación y aprobación documental.
Errores que pueden hacer fallar el control de duplicados
Confiar únicamente en el OCR. La extracción automática puede contener errores. Por eso, una lectura OCR no debe considerarse infalible.
Comparar solamente el importe. Dos facturas legítimas del mismo proveedor pueden tener exactamente el mismo valor.
Exigir coincidencia literal de todos los campos. Una diferencia de formato o una lectura incorrecta puede impedir que se detecte un duplicado real.
Rechazar automáticamente cualquier coincidencia. Puede tratarse de un documento legítimo relacionado con otro anterior.
Automatizar antes de definir el proceso. Si no están claros los canales de recepción, las responsabilidades y el sistema que contiene el registro definitivo, la automatización puede trasladar esa desorganización a una nueva herramienta.
Cómo puede ayudar Mafosan a controlar las facturas duplicadas
Mafosan puede analizar este tipo de procesos desde la gestión documental, la digitalización y la automatización.
El primer paso consiste en revisar cómo entra actualmente una factura: qué canales existen, quién la procesa, qué datos se introducen manualmente, dónde se comprueba, cómo se aprueba y cómo llega al ERP o al sistema contable.
A partir de ese mapa se puede determinar si el problema puede solucionarse mediante organización y configuración o si tiene sentido incorporar extracción documental, reglas de validación, controles de duplicidad e integraciones.
Si actualmente recibes facturas por distintos canales o varias personas intervienen antes de contabilizarlas, puedes revisar con Mafosan en qué punto existe riesgo de duplicidad, qué controles tienes ya disponibles y qué parte del circuito merece realmente automatizarse.